
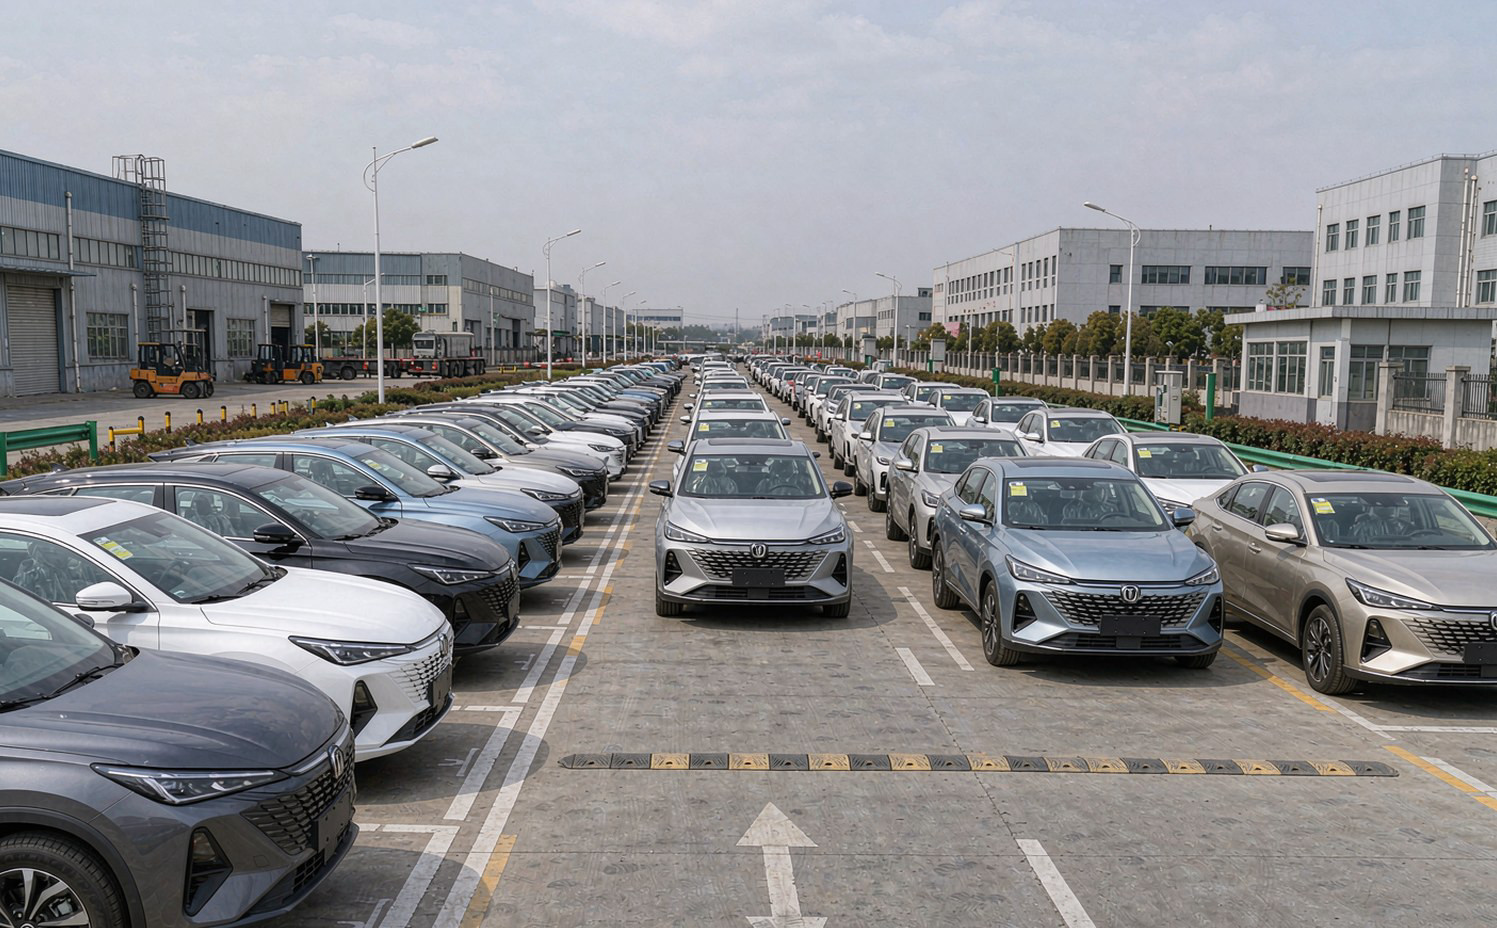
11月2日,长安汽车公布最新销量数据,10月销量23.38万辆。其中海外销量102400辆,同比增长77.3%,环比增长8.8%;新能源销量140500辆,同比增长18.0%,环比增长17.4%。两组增速都明显高于总量增速,结构上呈现海外与新能源双线拉动的形态。
海外102400辆意味着出口已经占到当月销量的四成以上。对一家年销200万辆量级的集团而言,海外从补充渠道变成主要增量来源,是2026年最实质的变化之一。77.3%的同比增速背后,是泰国、中东、中南美等市场的渠道铺设进入收获期,以及本地化组装产能陆续投用。
新能源140500辆对应的渗透率约为60%,与行业整体水平基本持平,但环比17.4%的增幅说明10月的放量集中在月末,与新品上市和促销节奏相关。长安在新能源板块由深蓝、阿维塔与启源三个品牌承接,各自覆盖不同价格带,10月增量主要来自中低价位走量车型。
把海外与新能源两组数据放在一起看,长安的增长结构与几年前已有明显不同。此前集团销量高度依赖合资板块与燃油车型,合资下滑时整体承压;现在自主新能源与出口同时放量,合资板块的波动对总量的影响被稀释,抗风险能力随之增强。
出口结构的质量同样值得关注。长安的海外增量并非单一市场突进,而是在多个区域同步铺开,单一政策变动带来的冲击因此被分散。102400辆的月度规模,已经接近部分二线自主品牌的全球总销量,这对渠道备件供应与售后服务网络提出了新的要求。
本地化是决定出口能否持续的关键变量。长安此前已在泰国布局生产基地,并规划欧洲与其他区域市场的产能。整车出口在关税与物流成本上升时会迅速失去价格优势,本地组装虽然前期投入大,但能规避关税波动、缩短交付周期,是把出口规模转化为长期份额的必经路径。
国内部分,长安10月新能源环比增17.4%,与年末购置税政策窗口的抢装节奏吻合。消费者在政策到期前集中下单,会把12月的部分需求提前释放到四季度前期,这在客观上平滑了季度间的波动,但也可能让次年一季度的开局数据偏弱。
全年维度看,长安要完成既定目标,11月与12月需要维持23万辆以上的月销水平。海外与新能源是当前最确定的两个支撑点,合资板块能否止住下滑、深蓝与阿维塔能否在各自价格带站稳,将决定2027年增长曲线的斜率。
亿财配资提示:文章来自网络,不代表本站观点。


